 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
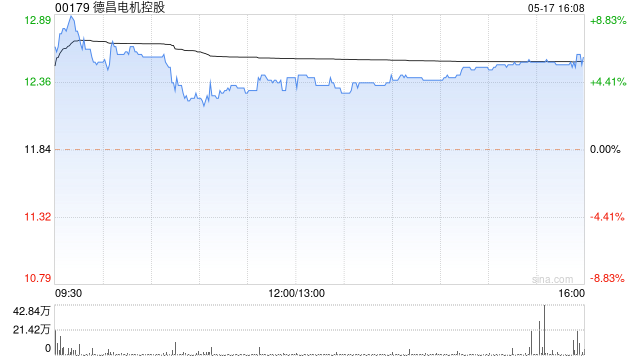
摩根大通发布研报称,德昌电机控股(00179)发布9月底止上半财年盈警,预期期内净利润同比跌56%至62%;该行对公司目标价由21港元下调至18港元,维持“中性”评级。
摩根大通指出,德昌电机控股上半财年收入大致稳定,预期期内净利润介乎5,000万至5,800万美元,按半年料跌16%至27%。该行列出三项重点:(1)汇兑相关影响占同比盈利跌幅约三分之二,但持续定价压力及成本通胀亦拖累基本盈利能力;(2)固态氧化物燃料电池(SOFC)增长尚未抵消传统业务疲弱,中国汽车项目推迟投产继续限制现有产能使用率;(3)尽管该行下调近期盈利预测,新业务贡献上升及营运效率措施提供可识别的中期利润率改善动力。
该行下调德昌电机控股2027至29财年各年净利润预测29%、22%及23%,至1.69亿、2.47亿及3.09亿美元,较市场预期低25%、8%及7%。该行预测毛利率由2026财年的23%降至2027财年的21.5%,其后在2028及29财年改善至分别22.5%及23%,受使用率改善、新业务规模经济效益及制造产能扩张所支持。
炒股配资App 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 杠杆炒股止盈怎么设
靠谱杠杆配资网提示:本文来自互联网,不代表本网站观点。