光伏制造业的盈利修复,似乎正在隆基绿能的三季报里显露出更清晰的迹象。
今年第三季度,隆基归母净亏损10.29亿元,环比收窄41.66%;综合毛利率升至约5.80%,经营活动现金流净额转正至23.50亿元。前三个季度,隆基BC组件销售31.64GW,同比增长118.58%;第三季度BC组件毛利率较上半年时提升了6.27个百分点。
以上这几项数据,其实勾勒出隆基经营的基本面:高效产品已经实现大规模销售,产品毛利率继续回升,公司单季亏损减少,经营现金收支也有了起色。
当然,身处光伏周期中,隆基业绩仍有压力。前三季度,公司营业收入438.64亿元,同比下降13.85%;归母净亏损47.13亿元,同比扩大38.48%。
行业环境依然严峻。国家能源局数据显示,今年前三季度国内光伏新增装机110.83GW,上年同期为240.27GW,同比下降约53.87%。需求上增量持续收缩,光伏制造企业既要争取订单,还要提高每一笔订单的盈利质量,并不轻松。
01单季减亏
我们先看基哥的营业收入。
隆基第三季度营业收入168.19亿元,较第二季度增长约6.09%,同比降幅为7.08%,较上半年的17.58%有所收窄。
更有分量的变化在于毛利率。根据三季报与半年报计算,隆基第三季度实现毛利约9.76亿元,占前三季度毛利总额的约73%;综合毛利率约5.80%,较上半年的1.34%提升约4.46个百分点。
前三季度,公司综合毛利率约3.05%,上年同期约1.21%。在收入同比下降的情况下,毛利额从上年同期的6.18亿元增至13.39亿元,增加约7.21亿元。隆基销售收入中的毛利含量提高,可以说是公司三季报最值得肯定的变化之一。
老牌杠杆配资公司毛利改善也反映到单季亏损中。按累计数据差额计算,隆基第一、第二、第三季度归母净亏损分别为19.20亿元、17.64亿元和10.29亿元。季度亏损连续收窄,第三季度减亏速度明显加快。
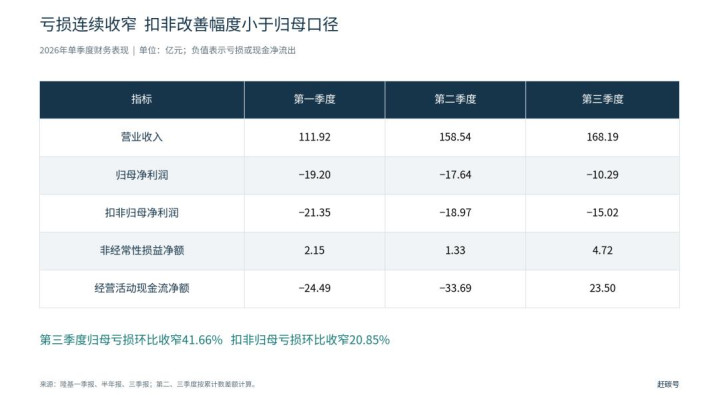
图1 隆基绿能2026年单季度财务表现
与此同时,非经常性收益也有较大贡献。
第三季度非经常性损益净额为4.72亿元,较第二季度增加约3.39亿元,占同期归母净利润改善金额的约46%。第三季度计入非经常性损益的政府补助为4.48亿元,金融资产相关损益为1.61亿元,扣除资产处置损失、所得税及少数股东权益等影响后,形成了上述净额。
扣除非经常性损益后,第三季度归母净亏损仍有15.02亿元,较第二季度减少约3.95亿元,收窄约20.85%。因此,本季减亏既有经营改善的支撑,也受益于非经常性收益增加;扣非亏损同步收窄,为我们观察隆基经营层面的修复提供了更为扎实的依据。
从盈利能力来看,隆基仍处于艰难的修复过程之中。第三季度毛利明显增加,但尚不足以覆盖期间费用及其他损失。接下来,公司能否继续提高毛利水平、压降扣非亏损,将决定公司距离持续盈利还有多远。
02当BC放量之后……
BC,当然是隆基三季报的重点。
前三季度,隆基组件出货量48.61GW,其中BC组件销量31.64GW,同比增长118.58%,占比约65.09%。这一规模意味着,BC已经成为公司组件业务的主体,其成本、价格与交付表现,对整体经营的影响也随之加深。
将公司的半年报与三季报放在一起对比就会发现,上半年组件出货29.93GW、BC销量19.55GW,第三季度相对应为18.68GW和12.09GW。第三季度BC销量,已经较上半年季度平均水平增长了约23.68%,销售与交付规模持续扩大。
与此同时,按公司披露的销售占比计算,BC从上半年的约65.32%变为第三季度的约64.72%,整体保持在较高水平。由此可见,隆基第三季度更突出的进展,在于BC在既有规模基础上的毛利率提升。
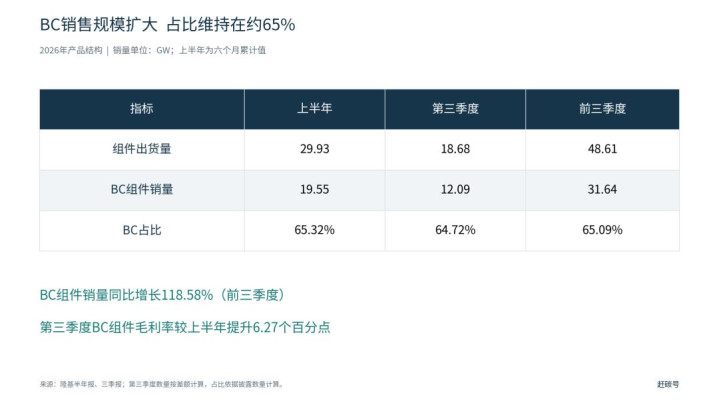
图2 BC组件销售规模与占比
隆基披露,第三季度BC组件毛利率较上半年提升6.27个百分点。这一变化直接体现为产品盈利能力的提升。不过,公司并未披露BC组件毛利率的绝对值,也未拆分售价、单位成本与产能利用率等因素的贡献。
不过,来自第三方的报价提供了一定佐证。InfoLink于10月28日公布的当周价格显示,国内集中式项目BC组件均价为0.773元/瓦,TOPCon组件为0.705元/瓦,相差0.068元/瓦;BC工商业分布式项目均价为0.810元/瓦,TOPCon分布式项目为0.735元/瓦,相差0.075元/瓦。
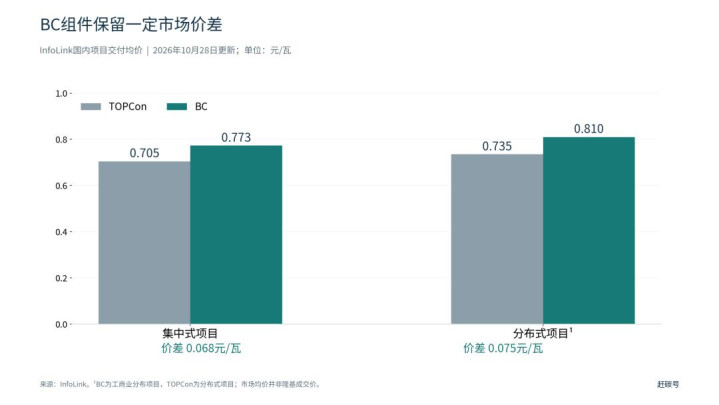
图3 BC与TOPCon组件市场价格比较
以上这些报价反映出市场仍为BC保留了一定价格空间。由于涉及不同厂商、产品规格与项目条件,上述报价并不能直接视为隆基的实际成交价。
光伏制造企业要摆脱内卷泥潭,在行业承压阶段,隆基能够形成差异化价格,并在扩大销量的同时改善毛利,具有一定的现实意义。企业由此获得的收益,可以支持持续研发、工艺改进与质量保障;客户获得的收益,则构成产品长期竞争力的基础。
赶碳号认为,隆基BC31.64GW的出货量,验证了销售规模,毛利率提升体现了经营进展。后续需要看到的,是这两项指标能否持续转化为更好的合并业绩。
元股证券:ygzq.hk03BC会不会也“卷”起来?
隆基BC业务放量之际,其他光伏企业也在增加相关技术布局。
BC龙头爱旭自不必说,三季报亮眼。TCL中环2026年三季报披露,公司已启动20GW电池和25GW组件的BC技改项目,预计至2027年第一季度陆续完成。晶科能源2026年半年报披露,已形成全钝化接触BC电池成套工艺,并开展研发级别的中试验证及差异化提效技术开发。协鑫集成在同期半年报摘要中披露,其BC组件取得CPVT一级能效证书。
产线改造、研发中试和产品认证,反映出不同企业的推进路径。由此可见,BC正在吸引更多产业资源,技术竞争的范围也在扩大。除爱旭以外,各家企业距离规模交付与稳定盈利仍有不同路程,规划产能还需经过实际投产和市场销售检验。
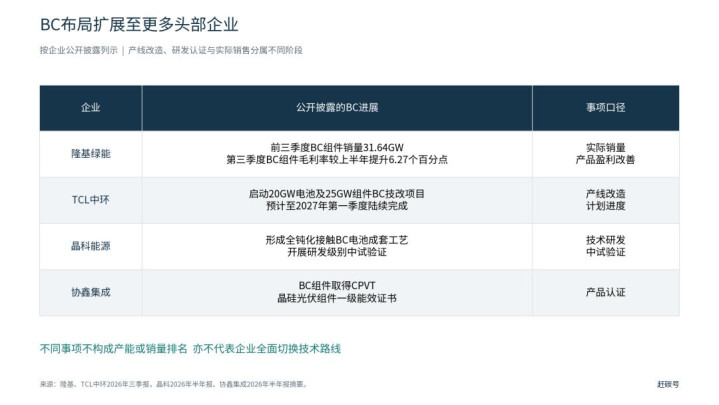
图4 光伏企业BC布局与产业化进展
对隆基而言,已经形成的销量、客户渠道与制造经验,是先发投入的现实成果。更多参与者进入,也会给隆基和爱旭带来新的要求。一方面,配套材料、装备与工艺体系有望进一步完善;另一方面,高效产品供给增加,将加大成本、价格和交付竞争。隆基的BC先发优势能否持续,需要企业不断提高量产效率,并维持产品性能与可靠性。
当然,TOPCon同样在持续提效降本。不同技术路线的竞争,会继续围绕具体场景、系统成本与客户回报展开。
04累计亏损仍须正视
既然产品盈利能力改善,为何隆基前三季度归母亏损仍扩大至47.13亿元?公司财务费用、投资收益和期间费用的变化,可以解释这其中的变化。

今年前三季度,隆基财务费用14.25亿元,上年同期为负1.95亿元,同比增加约16.20亿元。公司解释,美元、欧元等汇率变动导致汇兑损益由盈转亏,是累计亏损扩大的重要原因。海外业务拓展带来销售机会,当然也对外币敞口管理提出更高要求。
隆基的投资收益同样承压。前三季度投资收益为负1.15亿元,上年同期为正6.24亿元,同比减少约7.39亿元。其中,对联营及合营企业的投资收益为负5.44亿元,上年同期为负0.65亿元。产业链相关企业的亏损,继续影响上市公司业绩。
销售、管理与研发费用合计47.85亿元,上年同期为43.39亿元,同比增加约4.46亿元。收入下降、费用增长,使这三项费用占收入的比重从约8.52%升至10.91%。隆基经营规模恢复之后,费用投入能否带来相应的销售与毛利增长,仍需要进一步跟踪。
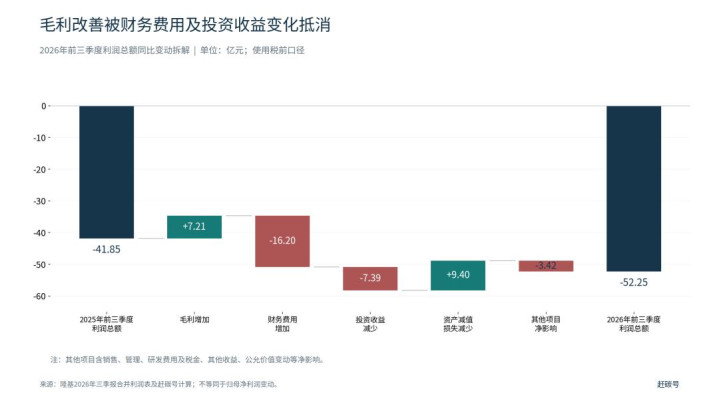
图5 前三季度利润总额同比变动拆解
其中,研发费用11.64亿元,同比增长约3.88%。在经营困难期保持研发投入,有助于延续技术与产品迭代。
减值压力则有所缓和。前三季度资产减值损失11.21亿元,上年同期20.61亿元,同比减少约9.40亿元。减值减少支撑了当期利润表现,但存量资产调整仍在继续。
根据减值公告,公司前三季度计提存货跌价准备3.01亿元,固定资产、无形资产及长期待摊费用等长期资产减值7.80亿元,合同资产减值0.40亿元。长期资产减值占本次计提总额约七成,显示部分既有资产仍承受价值调整压力。
本次减值事项减少前三季度合并净利润约9.52亿元。
05经营现金流转正!
第三季度,隆基经营现金净流入23.50亿元,这是本次财报中另一项积极变化。
上半年,隆基经营活动现金流净额为负58.18亿元;前三季度累计为负34.67亿元。第三季度转正,缓解了此前持续流出的压力。在归母净利润仍然亏损的情况下,经营活动重新产生净现金流,对企业安排采购、研发和日常经营具有直接意义。
但从前三季度累计数据看,资金周转尚未完全恢复。上年同期经营现金净流入18.19亿元,今年同期转为净流出34.67亿元。销售商品、提供劳务收到的现金399.82亿元,同比减少约35.35亿元;购买商品、接受劳务支付的现金395.93亿元,同比增加约17.19亿元。公司说明,收入下降、材料采购增加以及应付票据和信用证到期等,影响了经营现金收支。
资产负债表为我们提供了更多细节。三季度末,应收账款102.70亿元,较年初减少约12.81亿元;合同负债87.05亿元,较年初增加约20.49亿元。同期,应付票据和应付账款分别降至42.43亿元、310.06亿元,合计较年初减少约67.17亿元。
上述年初至今的变化,反映出应收账款占用减少、客户预付款增加,以及对供应链应付款项的消化。
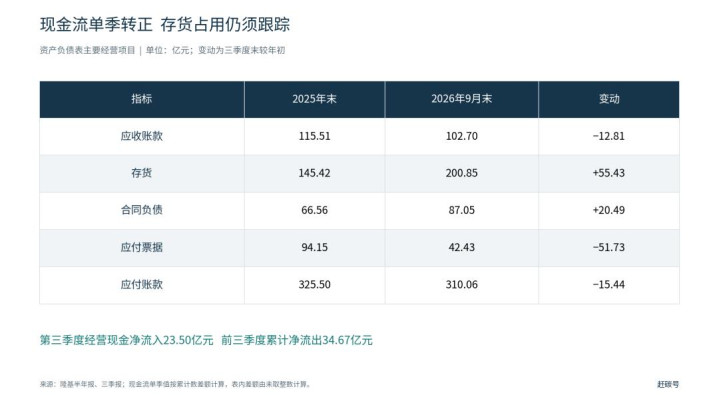
图6 经营现金流与主要营运项目变化
存货是下一阶段需要重点跟踪的项目。隆基三季度末存货200.85亿元,较年初增加约55.43亿元,增幅约38.12%。
需要补充的是,隆基在几家头部企业中财务稳健,现在仍有较大现金储备。
三季度末,公司货币资金522.15亿元,现金及现金等价物501.35亿元,为经营调整和必要投入提供了资金条件。前三季度购建固定资产、无形资产等长期资产支付现金24.32亿元,较上年同期减少约52.97%,资本性支出现金流明显收缩。
在减少长期资产现金支出的同时,公司还保持了研发费用增长。这一组合有助于兼顾当期资金安排与技术迭代。
06光储协同等战略加速落地
隆基在三季报中提出,储能业务围绕大型电站、工商业、离微网等场景完善产品矩阵,推进光储协同。
这一布局有着现实需求支撑。国家能源局10月30日披露,截至9月底,全国已建成投运新型储能装机规模达到1.67亿千瓦、4.35亿千瓦时,同比增长63%,平均储能时长2.61小时。随着光伏装机扩大,电力系统对调节能力的需求也在增加。
对客户而言,组件发电量、上网电价和电量使用时段,都会影响项目收益。储能与能源管理可以调整部分电量的使用时间,提高系统灵活性。高效组件与储能系统共同开发客户、统筹项目设计,具有一定商业基础。
隆基已有的光伏客户与渠道,有利于开拓相关业务。光储融合可以作为后续业务进展的观察方向。
高质量发展,最终要落实为有效率的制造、有竞争力的产品和能够持续投入的企业。新质生产力在光伏行业的体现,既包括技术突破,也包括将技术成果转化为规模应用,提高资源利用效率,并为客户和企业创造可持续收益。
后 记
赶碳号认为,隆基这份三季报的积极意义,正在于BC大规模销售与产品毛利改善同时出现,综合毛利增加,单季扣非亏损有所收窄,经营现金流恢复正值。技术投入开始显现更具体的经营效果,值得给予重视。
接下来,隆基需要把BC已有的销售规模转化为更稳定的毛利,把单季现金流转正延续为更好的资金周转。
三季报已经记录了隆基的阶段性进展。后续几个季度股票杠杆交易,产品盈利、扣非业绩与现金回流能否继续改善,将决定这一步能够走多远。
靠谱杠杆配资网提示:本文来自互联网,不代表本网站观点。