深圳商报·读创客户端记者梁佳彤证券公司配资靠谱吗
日前,据港交所官网,普莱医药(江苏)股份有限公司(下称“普莱医药”)再次递交主板上市申请书。该公司曾于2月13日向港交所提交上市申请,但因申请期满而失效。
招股书介绍,普莱医药成立于2009年4月,是一家专注抗菌肽(AMP)研发的生物医药企业,核心产品PL-5培来加南喷雾剂(普亦克®)已于2026年6月17日获国家药监局新药上市批准,用于特定致病菌引起的一度及浅二度烧烫伤创面。
核心产品获批
商业化答卷尚未展开
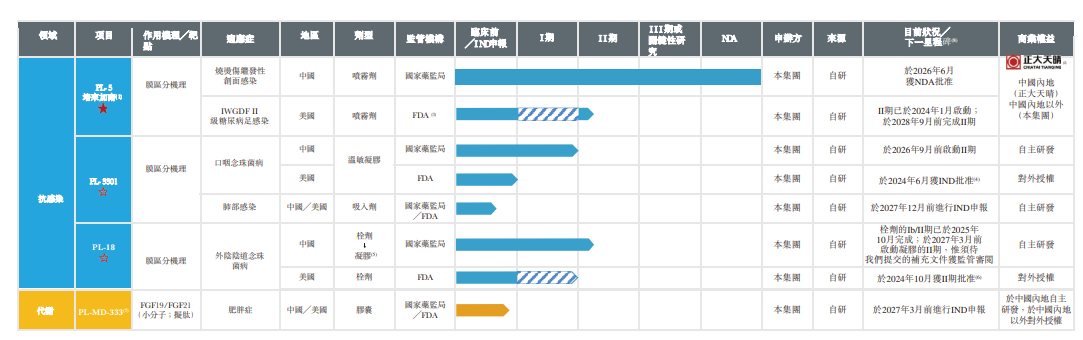
据弗若斯特沙利文资料,PL-5是全球首款获NDA批准的同类首创(FIC)加南类药物。其源于创始人2006年提出的“膜区分机理”理论——通过肽二级结构折叠破坏微生物膜完整性,应对抗生素耐药挑战。
招股书披露,该药已接连入选国家“十二五”“十三五”重大新药创制科技专项,目前公司正推进糖尿病足感染等新适应症,美国II期临床已于2024年1月启动,预计2028年第三季度完成。然而,获批只是长跑的起点,核心药品尚未上市,公司未从专利授权中产生任何收入。
截至最后实际可行日期,公司除核心产品PL-5外,拥有三款其他候选药物:治疗口咽念珠菌病的温敏凝胶PL-3301、治疗念珠菌病的PL-18,以及治疗肥胖症的临床前资产PL-MD-333,另有肿瘤、自身免疫方向的多个临床前资产,管线整体处于早中期阶段。
普莱医药坦言,公司无法保证在研药物一旦获批及上市,将会实现预计的满意销售表现或利润率,因为它们可能会受到我们无法控制的因素的不利影响。该等因素可能包括但不限于:定价下行压力、医生及患者的偏好变化、专利保护届满、替代药物的出现等。
 炒股杠杆开户元股证券:ygzq.hk
此外证券公司配资靠谱吗,公司无法保证将成功开发或收购新药以丰富公司的候选药物组合,亦无法保证公司能够及时、有竞争力地做到这一点。
商业化押注单一伙伴
负债净额超8亿元
商业化路径上,普莱医药选择了一条“轻销售”路线。2022年12月,公司与正大天晴签署独家商业合作协议,将PL-5在中国的独家商业化权利授予对方,公司保留生产、供应与产品质量职责,具体的费用安排以协议条款为准。这意味着核心产品的市场表现,很大程度取决于合作伙伴的执行力。
这种依赖本身构成显著风险。招股书提示,若正大天晴未能有效实施销售与市场准入策略、未能取得有利的医保目录准入结果,或合作关系恶化乃至协议终止,核心产品的商业化可能延迟甚至中断,而独家安排又限制了公司另寻伙伴的空间。
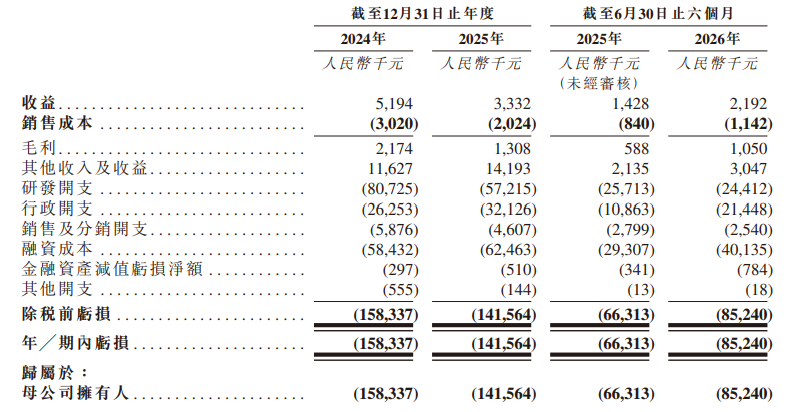
收入端的数据更显单薄。2024年、2025年及2026年上半年,公司收益分别仅为人民币519万元、333万元和219万元,且几乎全部来自日护产品销售。
普莱医药直言,该业务“从来不是、将来亦不会是我们的核心业务”,无法支撑整体运营。与之对照,同期净亏损分别高达1.58亿元、1.42亿元和8524万元,今年上半年同比增亏28.54%,研发、行政开支叠加沉重的融资成本,亏损持续扩大。
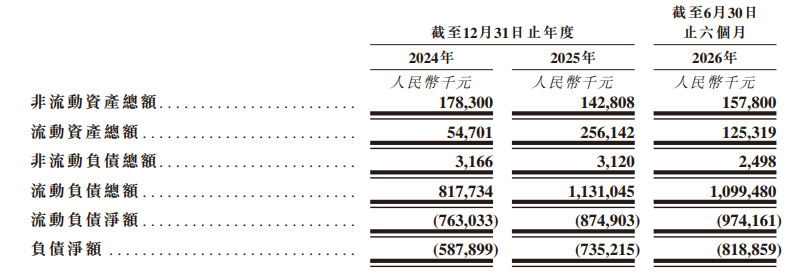
更严峻的是资产负债状况。截至2026年6月30日,公司流动负债净额达9.74亿元,负债净额8.19亿元,流动比率仅0.11。流动负债增加主要源于股权赎回负债的累积——若相关赎回责任被触发,公司可能面临巨大的资金偿付压力。
现金跑道紧绷
外部变量步步紧逼
按公司测算,以2026年上半年现金消耗率的2.4倍推算,现有资金连同未动用银行融资约可维持25个月;若计入本次IPO募资,则延长至59个月。换言之,此次上市在很大程度上是一次关键的“弹药补充”,其成败直接影响后续管线能否按节奏推进。
外部环境的不确定性亦在叠加。2025年12月美国《生物安全法案》颁布,相关限制须待实施指南与联邦法规敲定后方生效,公司已在招股书中提示其潜在影响。
同期,美国众议院一项拨款法案提案建议FDA限制采纳源自中国的临床数据,而FDA对PL-5直接进入II期的认可部分基于中国数据,跨境数据的可接受性面临政策变数。
知识产权层面的隐忧同样存在。覆盖核心产品化合物的中国专利已于2025年12月到期,美国同类专利也将于2028年10月到期。
普莱医药强调,已通过五项中国制剂专利(有效期至2041年)构建防护墙,但化合物专利到期后仿制竞争的压力能挡住多久,仍需时间检验。
此外,作为18A公司,公司未经联交所同意不得对主营业务作根本性改变,经营灵活性受限;而上市完成后,可换股赎回负债能否顺利转为权益、实现净资产转正,也存在不确定性。
靠谱杠杆配资网提示:本文来自互联网,不代表本网站观点。